


 ۱۴۰۵-۰۷-۰۵
 ۱۴:۱۹
 اشتراک گذاری
کارمزد سبدگردانی چقدر است؟
کارمزد سبدگردانی نرخ ثابتی برای همه سرمایهگذاران ندارد و میزان آن بر اساس نوع خدمات، ارزش سبد، مدت قرارداد و ساختار توافقشده میان سرمایهگذار و شرکت سبدگردان تعیین میشود. این کارمزد معمولاً شامل دو بخش است:
«کارمزد ثابت که بر اساس ارزش داراییهای سبد محاسبه میشود و کارمزد متغیر که به عملکرد سبد و میزان بازدهی آن، معمولاً نسبت به یک بازده مبنا یا شاخص مشخص، بستگی دارد.»
علاوه بر این موارد، هزینههای معاملاتی و سایر هزینههای مرتبط نیز ممکن است بر کارمزد ارائه خدمات بگذارند. بنابراین، برای محاسبه بازده واقعی سرمایهگذار، باید بازده ناخالص سبد پس از کسر کارمزدها و هزینههای مربوط بررسی شود.
به همین دلیل، پاسخ دقیق به پرسش «کارمزد سبدگردانی چقدر است؟» به مفاد قرارداد بستگی دارد. سرمایهگذار باید پیش از شروع همکاری، نرخ کارمزد ثابت، شرایط دریافت کارمزد متغیر، دوره محاسبه و نحوه تسویه هزینهها را بهدقت بررسی کند.

حالا میخواهیم نحوۀ محاسبۀ کارمزد سبدگردانی را با هم مرور کنیم:
کارمزد سبدگردانی چگونه محاسبه میشود؟
کارمزد سبدگردانی در ایران از دو مؤلفه اصلی تشکیل شده است:
- کارمزد ثابت سبدگردانی
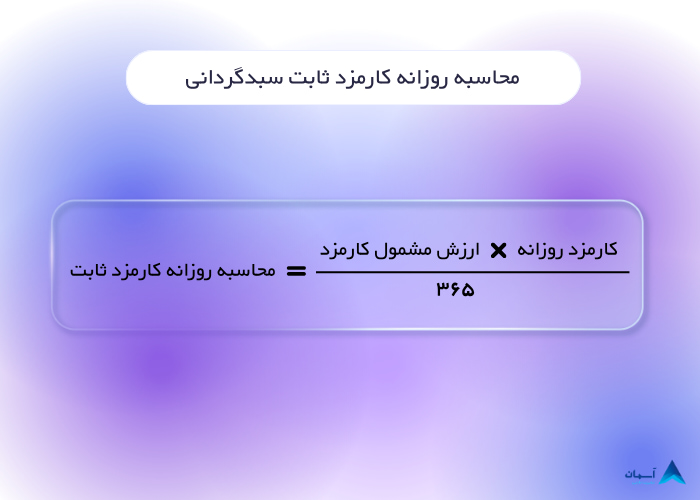
در واقع کارمزد ثابت سبدگردانی درصدی مشخص از ارزش روز داراییهای سبد (در سبدگردان آسمان با کسر ارزش صندوقهای تحت مدیریت شرکت) جهت پوشش هزینههای تحلیل، رصد بازار، حسابرسی امین و زیرساختهای نرمافزاری دریافت میشود. این کارمزد بهصورت روزانه محاسبه و در مقاطع مشخص تسویه میگردد.
برای نمونه، اگر نرخ سالانه یک درصد باشد، مبلغ آن میتواند بهصورت روزانه محاسبه و در زمان تعیینشده در قرارداد دریافت شود.
- کارمزد متغیر سبدگردانی
این کارمزد تنها در صورتی تعلق میگیرد که بازده سبد از یک نرخ پایه توافقشده با عنوان «نرخ مانع» عبور کند. نرخ مانع معمولاً معادل نرخ سود سپرده بانکی سالانه یا بازده اسناد خزانه اسلامی (اخزا) در نظر گرفته میشود.
میزان کارمزد سبدگردانی اختصاصی آسمان چقدر است؟
شرکت سبدگردان آسمان بهعنوان یکی از پیشگامان صنعت مدیریت دارایی در بازار سرمایه ایران، ساختار کارمزد سبدهای اختصاصی خود را با تأکید بر شفافیت و همراستایی با منافع سرمایهگذاران طراحی کرده است. این سبدها بر اساس میزان سرمایه اولیه، به دودسته تقسیم میشوند:
سبدهای اختصاصی با سرمایهٔ اولیهٔ ۱ تا ۳ میلیارد تومان
ترکیب دارایی این سبدها از صندوقهای سرمایهگذاری قابلمعامله در بورس (ETF) تحت مدیریت سبدگردان آسمان تشکیل میشود. ساختار کارمزد این سبدها به شرح زیر است:
کارمزد ثابت: این سبدها کارمزد ثابت ندارند.
کارمزد متغیر: اگر بازدهی سالانه سبد در پایان سال مالی از ۲۵ درصد بیشتر نباشد، کارمزد متغیری دریافت نمیشود. در صورت کسب بازدهی بیش از ۲۵ درصد، تنها بخش مازاد بر این میزان مشمول کارمزد خواهد شد؛ به این صورت که ۲۰ درصد از بازدهی مازاد به سبدگردان و ۸۰ درصد آن به سرمایهگذار تعلق میگیرد.
مثال محاسبه کارمزد سبدگردانی برای سرمایه یک میلیاردتومانی
فرض کنید یک میلیارد تومان در سبد اختصاصی آسمان سرمایهگذاری کردهاید و بازدهی سالانه سبد، پیش از کسر کارمزد، ۱۰۰ درصد باشد. در این حالت، سود ناخالص شما یک میلیارد تومان و ارزش سبد پیش از کسر کارمزد، دو میلیارد تومان خواهد بود.
با توجه به ساختار کارمزد سبدهای یک تا سه میلیاردتومانی آسمان، کارمزد ثابت این سبد صفر است و کارمزد متغیر فقط از سود مازاد بر بازدهی ۲۵ درصد محاسبه میشود:
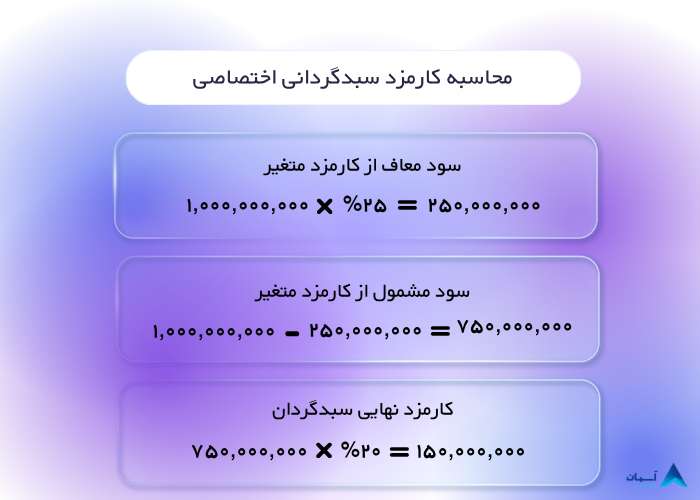
- محاسبه سود معاف از کارمزد متغیر: ۲۵ درصد از سرمایه اولیه یک میلیاردتومانی، برابر با ۲۵۰ میلیون تومان است.
- محاسبه سود مشمول کارمزد متغیر: با کسر ۲۵۰ میلیون تومان از سود ناخالص یک میلیاردتومانی، ۷۵۰ میلیون تومان سود مشمول کارمزد باقی میماند.
- محاسبه سهم سبدگردان: ۲۰ درصد از ۷۵۰ میلیون تومان، معادل ۱۵۰ میلیون تومان، بهعنوان کارمزد متغیر به سبدگردان تعلق میگیرد.
بنابراین، پس از کسر کارمزد سبدگردانی، سود سرمایهگذار ۸۵۰ میلیون تومان، معادل ۸۵ درصد سرمایه اولیه، و ارزش نهایی سبد یک میلیارد و ۸۵۰ میلیون تومان خواهد بود.
سبدهای اختصاصی با سرمایهٔ اولیهٔ بالای ۳ میلیارد تومان
در این سبدها، علاوه بر صندوقهای سرمایهگذاری، سهام شرکتهای دارای ظرفیت رشد و سودآوری نیز میتواند در ترکیب دارایی قرار گیرد.
کارمزد ثابت: کارمزد ثابت سالانهٔ این سبدها یک درصد از بازدهی کل است.
کارمزد متغیر: کارمزد متغیر این سبدها نیز مانند سبدهای ۱ تا ۳ میلیاردتومانی محاسبه میشود؛ یعنی ۲۰ درصد از بازدهی مازاد بر ۲۵ درصد، به سبدگردان تعلق میگیرد. در این سبدها، کارمزد ثابت نیز مطابق قرارداد (۱%) از بازدهی کل محاسبه میشود.
نکته: چنانچه بخشی از دارایی سبد به صندوقهای تحت مدیریت سبدگردان آسمان اختصاص یابد، کارمزد ثابت مربوط به آن بخش صفر خواهد بود.
| نوع کارمزد | ماهیت و هدف | میزان کارمزد روزانه |
|---|---|---|
| کارمزد ثابت | هزینه عملیاتی برای مدیریت، پایش دارایی و هزینههای اجرایی سبد. | ۱ درصد از ارزش کل دارایی تقسیم بر 365 |
| کارمزد متغیر | پاداش عملکرد انگیزهای برای مدیر جهت کسب بازدهی بالاتر از نرخ هدف. | میزان ۲۰ درصد از اضافه بازدهی |
زمان و نحوه پرداخت کارمزد سبدگردانی
زمان محاسبه کارمزد با زمان پرداخت آن یکسان نیست. ممکن است کارمزد ثابت سبدگردانی روزانه محاسبه شود، اما مطابق قرارداد بهصورت فصلی و یا در پایان قرارداد تسویه شود.
تفاوت شناسایی سود، گزارشگیری و تسویه کارمزد
- شناسایی روزانه سود: ارزش سبد و تغییرات آن هر روز محاسبه میشود؛ اما این موضوع به معنای پرداخت سود نیست.
- گزارشگیری دورهای: گزارش ارزش داراییها، ترکیب سبد و عملکرد آن ممکن است ماهانه یا فصلی ارائه شود.
- پرداخت سود: زمانی انجام میشود که سرمایهگذار طبق قرارداد درخواست برداشت کند یا زمان پرداخت تعیینشده فرابرسد.
- تسویه کارمزد: مبلغ کارمزد ثابت یا متغیر، طبق شرایط قرارداد و در زمان مقرر پرداخت میشود.
در سبدگردانی اختصاصی آسمان، شناسایی روزانه ارزش و عملکرد سبد، گزارشگیری دورهای و تسویه کارمزد سه فرایند جداگانه هستند. زمان دقیق پرداخت سود و کارمزد باید از مفاد قرارداد مشخص شود.
[برای تصمیمگیری در مورد سبدگردانی، ریسکپذیری خود را بسنجید: تست رایگان ریسکپذیری در سرمایهگذاری ]
عوامل مؤثر بر تعیین نرخ کارمزد سبدگردانی
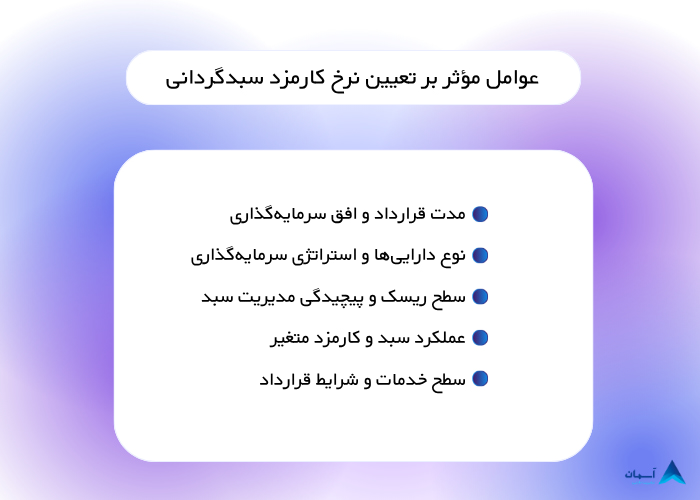
نرخ کارمزد سبدگردانی معمولاً رقم ثابت و یکسانی برای همه قراردادها نیست و میتواند با توجه به ویژگیهای سرمایهگذار، نوع سبد، استراتژی سرمایهگذاری و شرایط قرارداد تعیین شود. مهمترین عوامل مؤثر بر نرخ کارمزد عبارتاند از:
مدت قرارداد و افق سرمایهگذاری
مدت همکاری نیز در تعیین ساختار کارمزد مؤثر است. در قراردادهای میانمدت و بلندمدت، ممکن است به دلیل ثبات بیشتر سرمایه، شرایط مناسبتری برای کارمزد ثابت در نظر گرفته شود. میزان این تخفیف به توافق طرفین و شرایط قرارداد بستگی دارد.
نوع داراییها و استراتژی سرمایهگذاری
مدیریت سبدهای مختلف به سطح متفاوتی از تحلیل و نظارت نیاز دارد. برای مثال، سبدهای سهاممحور یا سبدهایی که به معامله و بازتنظیم مداوم نیاز دارند، ممکن است ساختار کارمزدی متفاوتی نسبت به سبدهای کمریسک، صندوقهای درآمد ثابت یا داراییهای مبتنی بر طلا داشته باشند.
سطح ریسک و پیچیدگی مدیریت سبد
سطح ریسک، تعداد داراییها، میزان نقدشوندگی، دفعات معاملات و نیاز به پوشش ریسک میتواند بر کارمزد سبدگردانی اثر بگذارد. بااینحال، ریسک بالاتر بهتنهایی به معنای کارمزد بیشتر نیست؛ بلکه پیچیدگی استراتژی و میزان فعالیت موردنیاز برای مدیریت سبد نیز اهمیت دارد.
عملکرد سبد و کارمزد متغیر
در برخی قراردادها، بخشی از کارمزد به عملکرد سبد وابسته است. این کارمزد متغیر ممکن است بر اساس بازدهی سبد بیش از یک حد مشخص، نرخ مانع یا شاخص معیار محاسبه شود.
برای جلوگیری از ابهام، باید مواردی مانند دوره ارزیابی، مبنای محاسبه بازده، حداقل بازده مورد انتظار، شرط جبران زیانهای قبلی، سقف کارمزد و زمان تسویه در قرارداد بهروشنی مشخص شود.
سطح خدمات و شرایط قرارداد
تعداد و نوع گزارشها، دسترسی سرمایهگذار به اطلاعات، امکان برداشت وجه، خدمات مشاورهای، حداقل سرمایه و نحوه ارتباط با مدیر سبد نیز میتواند بر نرخ نهایی کارمزد ارائه خدمات اثر بگذارد.
در نهایت، پیش از شروع سبدگردانی اختصاصی، سرمایهگذار باید جزئیات کارمزد ثابت، کارمزد متغیر، هزینههای جانبی، مبنای محاسبه، دوره پرداخت و نحوه تسویه را در قرارداد بررسی کند.
تفاوت سرمایهگذاری در سبدگردانی و صندوق سرمایهگذاری
سرمایهگذاران اغلب در انتخاب میان سبد اختصاصی و واحدهای صندوقهای سرمایهگذاری دچار تردید میشوند. جدول زیر مقایسه ساختار هزینهای و عملیاتی این دو ابزار را نشان میدهد:
| مؤلفه مقایسه | سبدگردانی اختصاصی | صندوقهای سرمایهگذاری |
|---|---|---|
| حداقل سرمایه ورودی | بالا | بسیار پایین |
| شخصیسازی پرتفوی | بر اساس بیانیه ریسک اختصاصی مشتری | غیرقابلتغییر |
| کارمزد ثابت | باتوجهبه حداقل دارایی از ۰ تا ۱ درصد | از محل دارایی صندوق کسر میشود |
| کارمزد متغیر | دارد | ندارد |
| مالکیت مستقیم دارایی | داراییها در کد اختصاصی به نام سرمایهگذار است | سرمایهگذار مالک واحدهای سرمایهگذاری است |
[ آیا کارمزد سبدگردانی، سقف یا کف مشخصی دارد؟ ]
آیا کارمزد سبدگردانی سقف یا درصد مشخصی دارد؟
سقف کارمزد سبدگردانی برای همه قراردادها و شرکتهای سبدگردان، الزاماً یک عدد ثابت و یکسان نیست. نرخ کارمزد سبدگردانی معمولاً بر اساس توافق میان سرمایهگذار و شرکت سبدگردان تعیین میشود و باید بهصورت شفاف در قرارداد درج شود.
پیش از امضای قرارداد، سرمایهگذار باید این موارد را بررسی کند:
- درصد و مبنای محاسبه کارمزد ثابت؛
- نرخ کارمزد متغیر سبدگردانی؛
- نرخ مانع یا حداقل بازده مشمول کارمزد؛
- وجود یا نبود سقف کارمزد در قرارداد؛
- دوره محاسبه و زمان تسویه؛
- نحوه محاسبه کارمزد در صورت زیان، برداشت وجه یا فسخ زودهنگام؛
- هزینههای معاملاتی و سایر هزینههای احتمالی.
کارمزد سبدگردانی در بازدهی منفی چگونه محاسبه میشود؟
یکی از مهمترین پرسشهای متداول سرمایهگذاران، وضعیت کارمزدها در دورههای رکود و افت بازار است:
- کارمزد متغیر: در صورت منفی شدن بازده سبد یا کسب بازدهی کمتر از نرخ مانع، کارمزد متغیر دقیقاً صفر ریال است. هیچ مبلغی بابت پاداش عملکرد کسر نخواهد شد.
- کارمزد ثابت: چنانچه کارمزد ثابت در قرارداد صفر نباشد، به دلیل پوشش هزینههای اداری، سیستمهای معاملاتی و حسابرسی، کارمزد ثابت محاسبه میشود؛ چه در صورت تحقق سود و چه در صورت تحقق زیان، بهصورت روزانه محاسبه خواهد شد.
ساختار کارمزد سبدگردانی ترکیبی هوشمندانه از یک نرخ ثابت مدیریتی و یک نرخ متغیر مبتنی بر ارزشآفرینی است. این ساختار مالی تضمین میکند که شرکت سبدگردان تنها در صورتی پاداش مضاعف دریافت خواهد کرد که ثروت سرمایهگذار را بیش از بازده بدون ریسک بازار افزایش دهد. درک شفاف این سازوکار به سرمایهگذاران اجازه میدهد تا با دیدگاهی واقعبینانه و بدون هراس از هزینههای پنهان، مدیریت دارایی خود را به متخصصان بسپارند.

