


 ۱۴۰۵-۰۷-۱۱
 ۱۴:۵۶
 اشتراک گذاری
قرارداد آتی صندوق طلا، یک توافقنامه رسمی و استاندارد در بورس کالا است که طی آن خریدار و فروشنده متعهد میشوند مقدار مشخصی از واحدهای یک صندوق طلای بورسی را در تاریخی معین در آینده و با قیمتی که امروز توافق میکنند، معامله کنند.
برخلاف خرید معمولی طلا که فقط در روزهای صعودی سودده است، بازار آتی با دو شتابدهنده کلیدی یعنی «امکان کسب سود از ریزش قیمتها (معاملات دوطرفه)» و «اهرم مالی (چندین برابر کردن قدرت خرید)» قوانین سرمایهگذاری را بازتعریف میکند.
اما سود چندبرابری در این بازار چطور محاسبه میشود و چگونه باید سرمایه خود را از ریسکهای اهرمی حفظ کنید؟
در ادامه، با بررسی گامبهگام نحوه ورود، استراتژیهای سودآوری و تفاوتهای بنیادین آتی با خرید نقدی صندوق طلا، مسیر را برایتان شفاف کردهایم.
صندوق پشتوانه طلا چیست؟
پیش از ورود به دنیای قراردادهای مشتقه، باید دارایی پایهی آنها را بشناسیم. صندوقهای طلای حاضر در بازار سرمایه، ابزارهایی هستند که عمدهی دارایی خود را (حداقل ۷۰ تا ۹۰ درصد) به گواهی سپرده کالایی سکه طلا و شمش طلا تخصیص دادهاند.
سرمایهگذار با خرید واحدهای صندوق طلا این صندوقها بدون نیاز به نگهداری فیزیکی سکه یا شمش و بدون دغدغهی ریسک سرقت و تقلب، از بازدهی قیمت طلا و نرخ ارز بهرهمند میشود. واحدهای همین صندوقها، مبنا و دارایی پایهی شکلگیری قراردادهای آتی صندوق طلا هستند.

برای آشنایی با صندوق طلا به صفحه صندوق طلای آلتون مراجعه کنید.
بازار آتی صندوق طلا چگونه کار میکند؟
مکانیزم بازار آتی صندوق طلا بر پایهی «تعهد دوجانبه» است، نه خرید و فروش آنی دارایی. هنگامی که شما وارد معامله میشوید، کل ارزش معامله را پرداخت نمیکنید؛ بلکه صرفاً مبلغی به عنوان «وجه تضمین» نزد اتاق پایاپای بورس کالا به ودیعه میگذارید.
اتاق پایاپای بورس کالا به عنوان واسط مرکزی میان تمامی خریداران و فروشندگان قرار میگیرد و به عنوان ضامن، ریسک نکول یا تخلف طرفین را به صفر میرساند. در این بازار شما سود یا زیان خود را روزانه تسویه میکنید و مجبور نیستید تا تاریخ سررسید منتظر بمانید.
ساعت و دورههای معاملاتی قرارداد آتی صندوق طلا
جلسه معاملاتی بازار مشتقه طبق قوانین بورس کالای ایران به شرح زیر است:
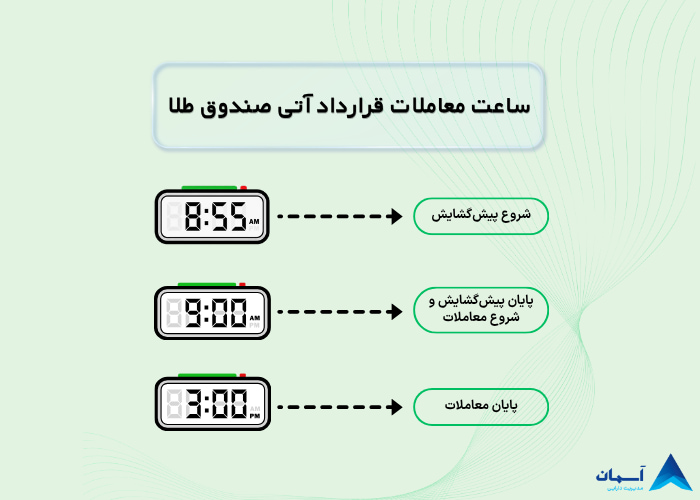
دوره پیشگشایش
ساعت پیشگشایش: 8:55 الی 9 صبح
در این مرحله معاملهگران میتوانند سفارشهای خرید و فروش خود را وارد، ویرایش یا حذف کنند، اما هیچ معاملهای انجام نمیشود. سیستم به صورت خودکار قیمت تئوریک گشایش را محاسبه میکند.
دوره حراج تکقیمتی
شروع معاملات: از 9 صبح الی 15 عصر
در رأس ساعت پایان پیشگشایش، معاملات با یک نرخ واحد بر اساس الگوریتم حداکثر حجم انطباق سفارشها اجرا شده و بازار با آن قیمت باز میشود.
دوره حراج پیوسته
اصلیترین فاز بازار است که طی آن هر سفارش خریدی که قیمتی برابر یا بالاتر از بهترین فروشنده داشته باشد، بلافاصله تطبیق یافته و معامله نهایی میشود.
دوره پایانی
چند دقیقه پایانی بازار که در آن میانگین وزنی قیمت معاملات دقایق آخر برای تعیین قیمت تسویه اولیه یا قیمت مبنای پایانی محاسبه میگردد.
بسته شدن بازار
پس از اتمام ساعت معاملات، ثبت هرگونه سفارش متوقف شده و عملیات تسویه روزانه توسط اتاق پایاپای آغاز میشود.
چگونه در قرارداد آتی صندوق طلا سرمایهگذاری کنیم؟
مسیر گامبهگام برای شروع فعالیت در این بازار:
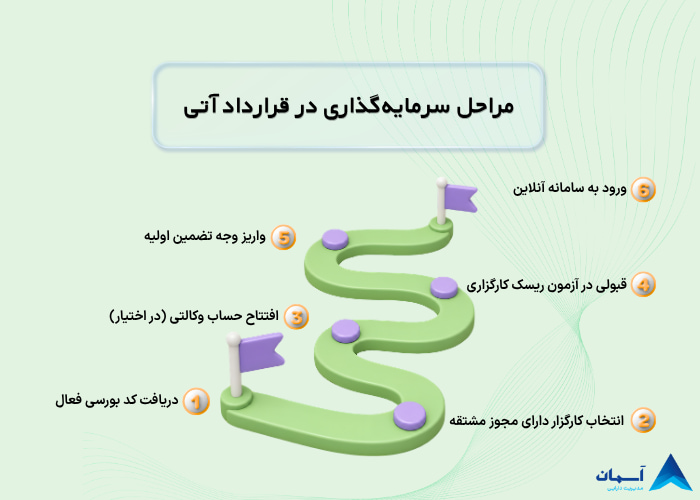
- دریافت کد بورسی فعال: ثبتنام و احراز هویت در سامانه سجام.
- انتخاب کارگزار دارای مجوز مشتقه: مراجعه به کارگزاری معتبری که خدمات معاملات بورس کالا و مشتقه ارائه میدهد.
- افتتاح حساب وکالتی (در اختیار): افتتاح حساب بانکی ویژه نزد بانکهای منتخب (ملت، سامان و…) و اتصال آن به کارگزاری.
- قبولی در آزمون ریسک کارگزاری: تایید آگاهی از سازوکار اهرم و ریسکهای مشتقه.
- واریز وجه تضمین اولیه: انتقال وجه به حساب در اختیار.
- ورود به سامانه آنلاین معاملات مشتقه بورس کالا و آغاز معاملات.
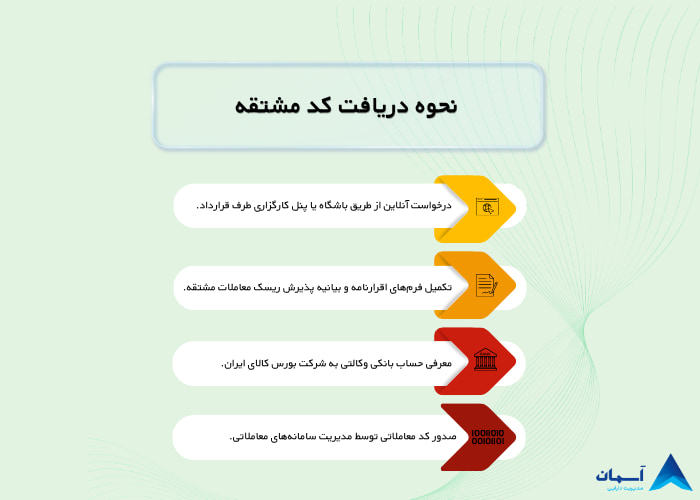
نحوه دریافت کد معاملاتی آتی (کد مشتقه)
برخلاف معاملات سهام عادی، دسترسی به بازار آتی نیازمند اخذ «کد مشتقه» اختصاصی است:
ویژگیها و مشخصات قرارداد آتی صندوق طلا
هر قرارداد آتی بر پایهی یک «مشخصات قرارداد» استاندارد در بورس کالا معامله میشود. شناخت این متغیرها برای هر معاملهگری حیاتی است:
دارایی پایه:
دارایی اصلی که قرارداد بر مبنای ارزش آن معامله میشود؛ در اینجا «واحدهای سرمایهگذاری صندوقهای پشتوانه طلا (ETF)» در بورس است.
قرارداد آتی پذیرششده:
ابزار مشتقه رسمی که توسط بورس کالای ایران پذیرش شده و به معاملهگران اجازه میدهد تعهد خرید یا فروش واحدهای صندوق طلا را بدون نیاز به پرداخت کل ارزش دارایی مبادله کنند.
اندازه قرارداد:
هر ۱ قرارداد آتی معادل ۱,۰۰۰ واحد صندوق طلا است. یعنی با معامله یک قرارداد، سود و زیان شما متناسب با نوسان ۱,۰۰۰ واحد صندوق محاسبه میشود.
استاندارد تحویل:
نحوه تسویه در صورت تمایل به نگهداری موقعیت تا سررسید نهایی. در این بازار، تحویل از طریق جابهجایی مالکیت رسمی «واحدهای سرمایهگذاری صندوق طلا» در سامانه سپردهگذاری انجام میگیرد.
ماه قرارداد:
ماههایی از سال که برای آنها سررسید معاملاتی تعریف میشود. بورس کالا میتواند برای تمامی ۱۲ ماه سال نمادهای آتی را تعریف و عرضه کند.
حد نوسان قیمت روزانه:
سقف و کف مجاز تغییر قیمت در طول هر روز کاری که حداکثر ۵± درصد نسبت به قیمت تسویه روز قبل است (برای کنترل نوسانات شدید بازار).
دوره معاملات:
فاصله زمانی بین روز گشایش نماد معاملاتی تا آخرین روز معاملاتی (روز سررسید) که مشخصات دقیق آن از قبل توسط بورس کالا در اطلاعیه رسمی منتشر میشود.
حداقل تغییر قیمت:
کمترین گام مجاز برای تغییر قیمت پیشنهادی در سامانه معاملاتی؛ برابر با ۱۰۰ ریال برای هر واحد (معادل ۱۰۰,۰۰۰ ریال یا ۱۰ هزار تومان در کل یک قرارداد).
حداکثر حجم هر سفارش:
حداکثر تعداد قراردادی که میتوانید در یک سفارش واحد در سامانه ثبت کنید (معمولاً ۲۵ قرارداد در هر سفارش؛ اما میتوانید بلافاصله سفارشهای بعدی را ارسال کنید).
فرمت نماد معاملاتی:
ساختار استاندارد نامگذاری نمادها بهصورت ETCMMYY است؛ ETCنماد طلا، MM دو حرف ماه، YY دو رقم سال سررسید.
سقف موقعیتهای باز مشتریان:
حداکثر تعهدات فعالی که یک کد میتواند در بازار باز نگه دارد، مشتریان حقیقی و حقوقی حداکثر ۲۰۰ موقعیت در هر نماد معاملاتی و بازارگردان، ۴۰۰ موقعیت در هر نماد (با امکان افزایش تا ۱۰٪ کل موقعیتهای باز آن نماد جهت تأمین نقدشوندگی).
سقف موقعیت باز کل بازار:
حداکثر ظرفیت کل بازار در یک نماد که نباید از یکهزارم (۰.۰۰۱) سقف واحدهای قابل صدور صندوق طلا فراتر رود تا تعادل میان بازار مشتقه و بازار فیزیکی حفظ شود.
مبنای محاسبه قیمت تسویه روزانه:
قیمت پایانی روز با محاسبه میانگین وزنی ۳۰ درصد از حجم معاملات انجامشده منتهی به پایان جلسه معاملاتی تعیین میشود تا از دستکاری قیمت در لحظات پایانی جلوگیری گردد.
نحوه محاسبه قیمت تسویه نهایی:
تسویه حساب ریالی نهایی بین خریداران و فروشندگان در پایان عمر قرارداد، دقیقاً بر اساس قیمت تسویه روزانه در آخرین روز معاملاتی انجام میشود.
قیمت تسویه لحظهای:
فرمول محاسباتی پیوستهای است که در طول ساعات معاملات بر اساس ۳۰٪ حجم معاملات پایانی هر لحظه سنجیده میشود تا میزان توانگری مالی، وضعیت مارجین و ریسک حساب معاملهگر در لحظه ارزیابی شود.
نکاتی که باید در مورد قرارداد آتی صندوق طلا بدانیم:
وجه تضمین اولیه، کال مارجین و تسویه روزانه
یکی از جذابترین و همزمان حساسترین بخشهای آتی صندوق طلا، نظام تضمین آن است:
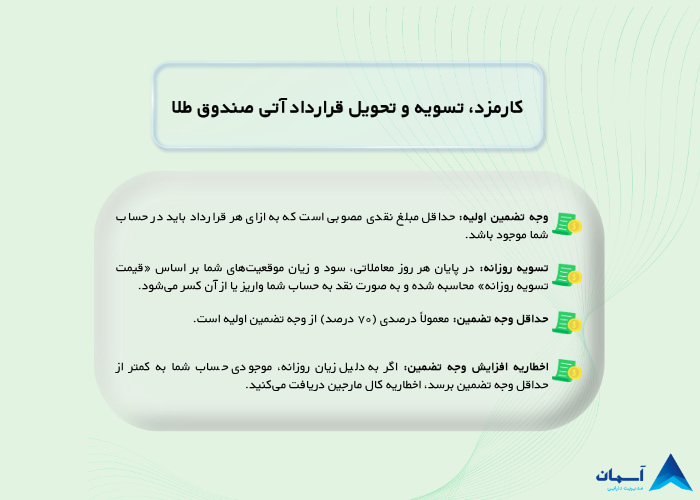
وجه تضمین اولیه:
حداقل مبلغ نقدی مصوبی است که به ازای هر قرارداد باید در حساب شما موجود باشد تا اجازه باز کردن موقعیت به شما داده شود. این مبلغ ثابت نیست و طبیعتا با نوسانات قیمت نقدی دارایی پایه، تغییر میکند.
تسویه روزانه:
در پایان هر روز معاملاتی، سود و زیان موقعیتهای شما بر اساس «قیمت تسویه روزانه» محاسبه شده و به صورت نقد به حساب شما واریز یا از آن کسر میشود.
حداقل وجه تضمین:
معمولاً درصدی (۷۰ درصد) از وجه تضمین اولیه است.
اخطاریه افزایش وجه تضمین:
اگر به دلیل زیان روزانه، موجودی حساب شما به کمتر از حداقل وجه تضمین برسد، یا دو موقعیت خرید داشته باشید و موجودی حساب کمتر از میزان لازم باشد، اخطاریه کال مارجین دریافت میکنید. شما تا پیش از ساعت مشخصی در روز کاری بعد مهلت دارید وجه تضمین را به سقف اولیه برسانید، در غیر این صورت موقعیتهای شما توسط کارگزار بسته خواهد شد.
کارمزد، تسویه و تحویل قرارداد آتی صندوق طلا
کارمزد معاملات: نرخ کارمزد در بازار آتی در مقایسه با خرید فیزیکی طلا یا معاملات نقدی سهام بسیار ناچیز و اندک است. این کارمزد به صورت درصدی از ارزش کل قرارداد محاسبه میشود.
فرآیند تسویه و تحویل: در صورتی که معاملهگر موقعیت خود را تا روز سررسید نبندد، وارد فرآیند تحویل میشود. خریدار باید مابقی کل ارزش ارزش قرارداد را تأمین کند و فروشنده موظف است واحدهای صندوق طلا (گواهی سپرده مربوطه) را به اندازه تعداد قراردادها در پرتفوی خود داشته باشد تا انتقال مالکیت به صورت الکترونیکی نهایی گردد.
نحوه انجام معامله و موقعیتهای تعهدی
در بازار مشتقه و آتی، به جای واژههای سادهی «خرید» و «فروش»، از اصطلاح «اتخاذ موقعیت تعهدی» استفاده میکنیم:
انواع موقعیت در بازار آتی طلا
در این قسمت انواع موقعیت تعهدی در بازار را شرح میدهیم:
موقعیت تعهدی خرید چیست؟
یعنی پذیرش تعهد برای خرید دارایی پایه در تاریخ مشخص و طبق ضوابط بورس. برای ورود به این موقعیت، نیازی به پرداخت کل ارزش معامله نیست و تنها واریز «وجه تضمین اولیه» کفایت میکند؛ اما در صورتی که معاملهگر موقعیت خود را تا روز سررسید باز نگه دارد، موظف است کل ارزش قرارداد را برای تحویل نهایی واریز نماید.
موقعیت تعهدی فروش چیست؟
به معنی تعهد به فروش دارایی پایه در تاریخ معین است. برای ورود به این موقعیت نیازی به داشتن واحدهای صندوق طلا نیست و تنها پرداخت «وجه تضمین اولیه» کفایت میکند؛ اما در صورت باز ماندن موقعیت تا زمان سررسید، معاملهگر متعهد به تأمین و تحویل دارایی پایه خواهد بود.
موقعیت تعهدی باز چیست؟
به هر قراردادی که توسط معاملهگر ایجاد شده و هنوز از طریق معامله معکوس یا فرآیند تحویل تسویه نشده باشد، موقعیت تعهدی باز (Open Position) گفته میشود.
بستن موقعیت و خروج از بازار چیست؟
بیش از ۹۵٪ معاملهگران بازار آتی نیازی به تحویل فیزیکی ندارند. برای خروج از بازار و شناسایی سود یا زیان نهایی، کافی است قبل از تاریخ سررسید، دقیقاً به تعداد قراردادهای بازی که دارید، موقعیت معکوس بگیرید (اگر ۱ موقعیت خرید دارید، ۱ موقعیت فروش ثبت کنید تا موقعیت شما صفر شود).
نقش اهرم مالی در قرارداد آتی صندوق طلا
اهرم مالی (Financial Leverage) شاخصترین مزیت بازار آتی است که به معاملهگر اجازه میدهد با در اختیار داشتن تنها درصدی از ارزش کل دارایی (وجه تضمین)، موقعیتی با ارزش چند برابری را مدیریت کند. به بیان ساده، اهرم مالی قدرت خرید سرمایه شما را متناسب با ضریب قرارداد افزایش میدهد.
اطلاعات مورد نیاز برای محاسبه اهرم
برای محاسبه میزان اهرم یک قرارداد آتی صندوق طلا، به سه داده اصلی نیاز دارید:
- قیمت روز هر واحد صندوق: قابل مشاهده از طریق تابلوی معاملات در سایت مدیریت فناوری بورس تهران (TSETMC).
- اندازه قرارداد (تعداد واحد در هر قرارداد): مندرج در جدول مشخصات قرارداد بورس کالا.
- وجه تضمین لازم برای هر قرارداد: مبلغ مصوبی که بورس کالا برای باز کردن هر موقعیت تعیین میکند و در تابلوی بازار مشتقه قابل مشاهده است.
قرارداد آتی صندوق طلا چه مزایایی دارد؟
مزایای قرارداد آتی صندوق طلا
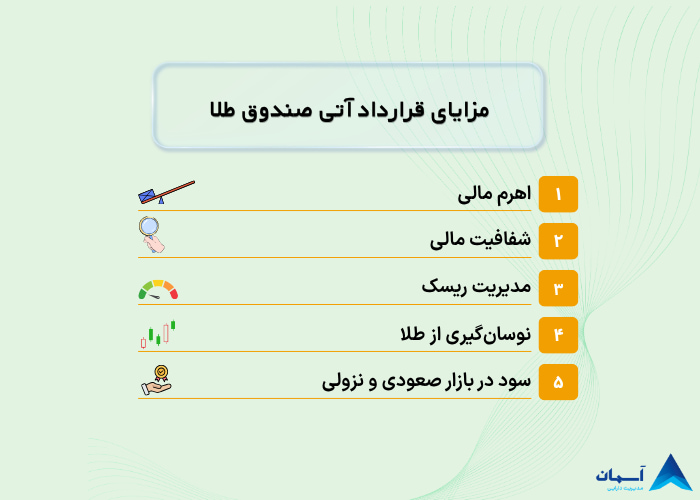
اهرم مالی
بدون نیاز به تأمین ۱۰۰٪ سرمایه، معاملهگر با کسری از ارزش واقعی دارایی، از تمام بازدهی آن سهم میبرد.
شفافیت مالی
تمامی فرایندها تحت نظارت سازمان بورس و اوراق بهادار و بورس کالا انجام میگیرد و قیمتها به صورت شفاف در سامانه رسمی درج میشوند.
مدیریت ریسک
این ابزار امکان برنامهریزی برای آینده و قفل کردن قیمتهای خرید یا فروش آتی را برای فعالان حرفهای فراهم میسازد.
نوسانگیری از طلا
تسویه روزانه و نقدشوندگی بالا به معاملهگران اجازه میدهد از روندهای کوتاهمدت صعودی و نزولی قیمت طلا بدون دغدغه هزینههای سنگین معاملاتی، بازدهی سریع کسب کنند.
دوطرفه بودن بازار (سود در بازار صعودی و نزولی)
در بازار سنتی، کاهش قیمت طلا یعنی زیان سرمایهگذار. اما در قراردادهای آتی صندوق طلا، میتوانید با موقعیت تعهدی فروش، مستقیماً از روند کاهشی بازار سود به دست آورید.
کاربرد استراتژی پوشش ریسک در قرارداد آتی صندوق طلا
پوشش ریسک روشی برای بیمه کردن ارزش داراییهاست. فرض کنید شما ۱۰۰ میلیون تومان واحد صندوق طلای نقدی خریدهاید و نگران هستید با توافقات سیاسی یا افت انس جهانی، طلا برای چند ماه وارد مدار نزولی شود. اما نمیخواهید دارایی خود را بفروشید تا مالیات یا کارمزد مجدد بدهید.
راهکار هجینگ
شما معادل ارزش پرتفوی خود، در بازار آتی اقدام به باز کردن موقعیت تعهدی فروش میکنید. اگر بازار طلا ۱۰٪ بریزد:
- سبد نقدی شما ۱۰ میلیون تومان زیان میکند.
- اما موقعیت فروش آتی شما ۱۰ میلیون تومان سود میسازد.
نتیجه نهایی: ارزش کل دارایی شما بدون تغییر حفظ شده و ریسک افت بازار خنثی میشود.
فعالان و مخاطبان بازار آتی صندوق طلا چه کسانی هستند؟
معاملهگران خرد
سرمایهگذاران و نوسانگیرانی که با استفاده از دانش تحلیل تکنیکال، قدرت نقدشوندگی و اهرم، به دنبال کسب بازدهیهای سریع و کوتاهمدت از نوسانات روزانه یا هفتگی طلا هستند.
صندوقهای سرمایهگذاری
مدیران صندوقهای با درآمد ثابت یا صندوقهای سهامی که برای مدیریت بهینهی نقدینگی و پوشش ریسک سبد سرمایهگذاری خود در مواقع بحرانی، از موقعیتهای شورت و لانگ بازار آتی بهره میبرند.
فعالان صنف طلا و جواهر
تولیدکنندگان، طلافروشان و بنکدارانی که برای تثبیت بهای تمامشده مواد اولیه خود برای ماههای آینده، اقدام به خرید آتی میکنند تا از ریسک گرانی طلا در امان بمانند.
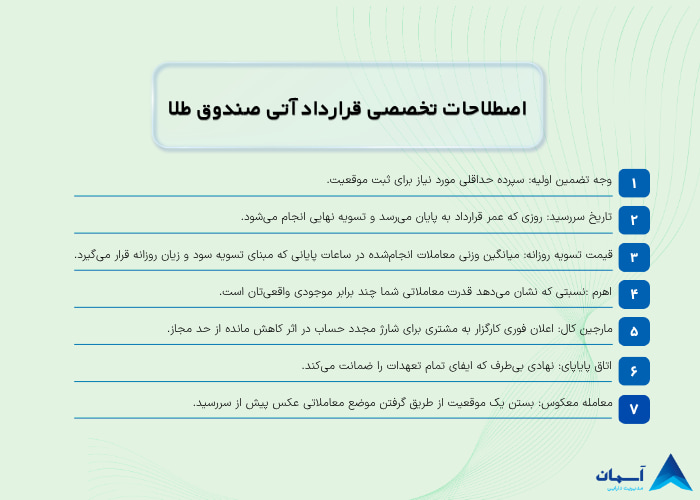
اصطلاحات تخصصی قرارداد آتی صندوق طلا
در این قسمت به بخشی از اصطلاحات در این زمینه اشاره میکنیم:
نکاتی برای موفقیت در قرارداد آتی صندوق طلا (اشتباهات رایج مبتدیان)
در این قسمت به اشتباهات رایج خرید قرارداد آتی صندوق طلا برای مبتدیان اشاره میکنیم:
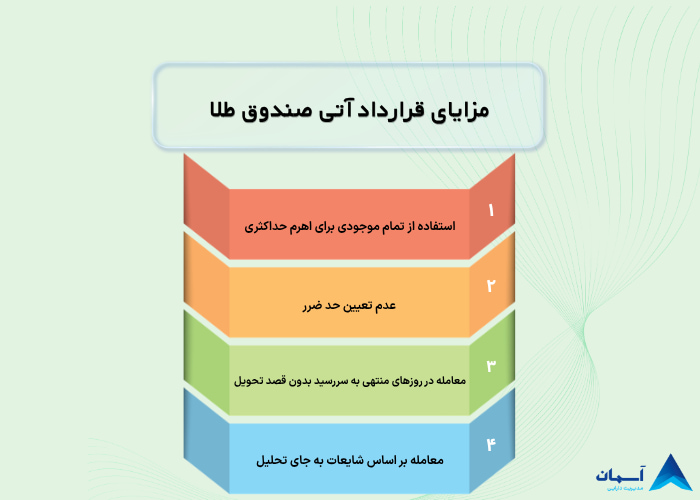
- استفاده از تمام موجودی برای اهرم حداکثری: هرگز بیش از ۵۰ تا ۶۰ درصد از موجودی حساب خود را درگیر وجه تضمین نکنید تا فضای کافی برای نوسانات روزانه و عدم مارجینکال داشته باشید.
- عدم تعیین حد ضرر: در بازار اهرمی، حرکت خلاف جهت میتواند فاجعهبار باشد؛ حد ضرر خود را از قبل تعریف و به آن پایبند بمانید.
- معامله در روزهای منتهی به سررسید بدون قصد تحویل: حتماً یک هفته قبل از تاریخ سررسید، موقعیتهای خود را ببندید یا به نماد سررسید بعدی منتقل (Roll Over) کنید.
- معامله بر اساس شایعات به جای تحلیل: بدون تحلیل تکنیکال و رصد همزمان قیمت اونس جهانی و دلار آزاد، وارد پوزیشنهای اهرمی نشوید.
